富瑞:予爱康医疗买入评级 目标价降至12港元
- 23
- 2023-01-18 14:50:05
- 39
摘要:
富瑞发布研究报告称,予爱康医疗(01789)“买入”评级,之后的上行潜力来自进口替代加速、市场份额增加和更高渗透率推动销量...
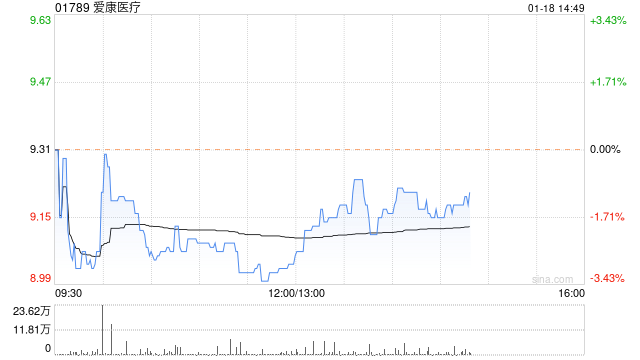
富瑞发布研究报告称,予爱康医疗(01789)“买入”评级,之后的上行潜力来自进口替代加速、市场份额增加和更高渗透率推动销量增长;通过更好的成本控制改善利润率,目标价由31港元下调至12港元。
该行提到,集团的人工关节、脊椎和创伤产品的平均降价幅度分别为80%、55%和85%,当中,2022年上半年的髋关节及膝关节销量分别同比增长16%和17%。该行相信,销量增长将继续成为集团的主要驱动因素,而平均售价的波动将逐渐收窄。
发表评论